SpaceX ya no es solo cohetes: cómo Musk conecta satélites, IA, robótica y software
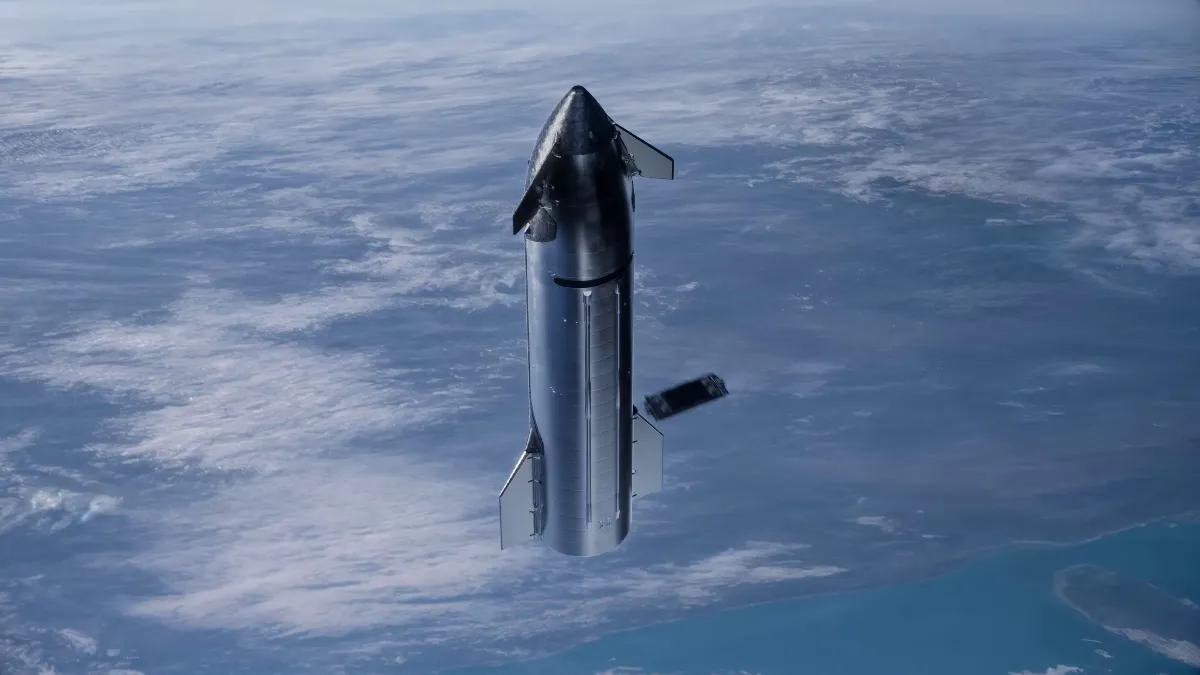
SpaceX dejó de ser solamente la empresa que fabrica cohetes y opera Starlink. La incorporación de xAI, el laboratorio detrás de Grok, y de Cursor, una herramienta de programación con inteligencia artificial, reunió negocios que hasta hace poco se analizaban por separado. El movimiento tiene una lógica industrial concreta: conectar infraestructura, modelos y aplicaciones para depender menos de proveedores externos y capturar una mayor parte de sus ingresos.
La actualización más reciente podría ampliar esa estructura. El 12 de noviembre, Reuters informó, sobre la base de una investigación de Bloomberg, que las negociaciones entre SpaceX y Tesla habían avanzado y que un acuerdo podría anunciarse en diciembre, aunque también contemplaban postergarlo hasta comienzos de 2027. No existe una fusión cerrada: hay conversaciones y comités de directores independientes para evaluarla. La diferencia importa porque permite separar una transformación empresarial comprobable de un futuro todavía condicionado por negociaciones, reguladores y financiamiento.
La historia no necesita un “plan secreto” para resultar relevante. Lo que está en juego es quién construye y administra los recursos físicos de la inteligencia artificial, y qué ocurre cuando una misma organización empieza a reunir varios de ellos.
Una empresa espacial que también fue una apuesta pública
La trayectoria de SpaceX suele contarse como una sucesión de desafíos personales superados por Elon Musk. Esa lectura deja afuera un protagonista decisivo: el Estado estadounidense, que aportó demanda, contratos y un objetivo operativo para una compañía que todavía debía demostrar su capacidad.
Durante 2008, Falcon 1 se convirtió en el primer cohete de combustible líquido desarrollado privadamente en alcanzar la órbita terrestre. En diciembre de ese año, la Administración Nacional de Aeronáutica y el Espacio de Estados Unidos (NASA) adjudicó a SpaceX un contrato de US$1.600 millones para realizar doce vuelos de abastecimiento a la Estación Espacial Internacional. No fue un premio simbólico: fue un compromiso comercial de largo plazo para desarrollar y prestar un servicio crítico.
Ese antecedente modifica el significado de su crecimiento posterior. La empresa no avanzó exclusivamente contra una industria inmóvil ni al margen del sector público. Lo hizo dentro de una transformación de las compras espaciales estadounidenses, en la que la NASA contrató servicios a proveedores comerciales y sostuvo una demanda que ayudó a desarrollar sus capacidades.
Con el tiempo, la relación entre lanzamientos y telecomunicaciones agregó otra ventaja. Starlink aportó una demanda propia para los cohetes; la infraestructura de lanzamiento facilitó, a su vez, desplegar y renovar la red satelital. La empresa pasó a coordinar decisiones que, repartidas entre compañías independientes, exigirían negociar precios, calendarios y prioridades.
Esa combinación ayuda a explicar por qué SpaceX considera que puede extenderse hacia otros servicios espaciales. Su posición no depende solamente de un vehículo: también reúne fabricación de satélites, operaciones de lanzamiento y comunicaciones. Son capacidades relevantes para ensayar una infraestructura informática orbital, aunque no alcanzan para demostrar de antemano su viabilidad económica.
De xAI a Cursor: infraestructura, modelos y clientes
El 2 de febrero de 2026, Musk anunció la adquisición de xAI por SpaceX. La operación asignó una valoración de US$250.000 millones al laboratorio de inteligencia artificial y de US$1 billón —un millón de millones— a la compañía espacial, de acuerdo con personas familiarizadas con la transacción citadas por Reuters. Esas cifras expresaban las valoraciones utilizadas para el intercambio accionario, no un desembolso equivalente de dinero en efectivo.
También conviene distinguir adquisición de integración jurídica completa. La estructura mantuvo a xAI como una subsidiaria íntegramente controlada por SpaceX. El diseño permitía preservar separaciones legales y tenía consecuencias sobre deuda e impuestos: compartir propietario no significa que todos los negocios se conviertan automáticamente en una única entidad operativa.
La incorporación de Cursor agregó una pieza distinta. Mientras los centros de datos proporcionan capacidad de procesamiento y Grok ofrece modelos, una herramienta de programación lleva esa tecnología al trabajo cotidiano de desarrolladores y empresas. La operación fue anunciada en junio, pero se completó el 14 de agosto de 2026, según la documentación de resultados. No ocurrió como una compra consumada apenas unos días después del debut bursátil de SpaceX.
Los resultados del tercer trimestre muestran el tamaño que alcanzó esa diversificación. SpaceX informó ingresos totales de US$14.600 millones y un resultado operativo positivo de US$2.800 millones. Su segmento de superinteligencia registró US$7.600 millones en ingresos, impulsados por nuevos acuerdos de servicios de nube, la adquisición de Cursor y una mayor adopción de Grok. Entre el cierre de la compra y el 30 de septiembre, Cursor aportó US$608 millones a los ingresos consolidados.
La lectura exige cuidado: el crecimiento de ese segmento no equivale exclusivamente a ventas del chatbot. Incluye infraestructura y aplicaciones. La compañía participa así de la competencia por desarrollar modelos, pero también busca cobrar por los recursos y las herramientas que otros utilizan para trabajar con inteligencia artificial.
La lección de Rockefeller, sin convertirla en una profecía
La comparación con John D. Rockefeller resulta útil si se la utiliza para formular preguntas, no para anunciar un desenlace inevitable.
Standard Oil, fundada en 1870, construyó una organización que reunió refinación, transporte, distribución y comercialización de petróleo. La coordinación entre actividades contribuyó a su escala, pero su historia no puede reducirse a producir más barato. También incluyó prácticas para excluir competidores y acuerdos preferenciales que quedaron en el centro de la intervención judicial.
El 15 de mayo de 1911, la Corte Suprema estadounidense confirmó que la compañía había violado la legislación antimonopolio y ordenó su disolución. La reorganización dio lugar a 34 empresas independientes. La cuestión jurídica no fue simplemente que Standard Oil fuera grande o estuviera integrada, sino que había restringido indebidamente el comercio y consolidado su posición mediante conductas contrarias a la competencia.
Esa distinción sigue siendo valiosa. La integración vertical, que consiste en reunir distintos eslabones de una cadena productiva, puede reducir costos de coordinación, facilitar inversiones y acelerar desarrollos. No constituye por sí misma una prueba de monopolización.
El problema aparece cuando el control de una infraestructura permite condicionar la actividad de terceros: discriminar el acceso, favorecer productos propios o dificultar que los clientes cambien de proveedor. La experiencia de Standard Oil sirve para examinar esas conductas; no permite afirmar que cualquier conglomerado tecnológico terminará siguiendo el mismo recorrido.
Tampoco corresponde equiparar participaciones de mercados diferentes. El refinado de petróleo, la masa transportada a órbita, las conexiones satelitales y los servicios de inteligencia artificial tienen competidores, barreras y clientes distintos. SpaceX reúne ventajas industriales importantes, pero de ellas no se desprende que controle toda la industria informática. La existencia de proyectos orbitales de Google y Blue Origin también muestra que la competencia no desapareció.
Llevar computadoras al espacio no elimina los costos de la Tierra
La propuesta más ambiciosa consiste en colocar capacidad de procesamiento en órbita. SpaceX solicitó autorización ante la Comisión Federal de Comunicaciones de Estados Unidos (FCC) para un sistema de hasta un millón de satélites alimentados con energía solar y conectados mediante enlaces ópticos. Una solicitud regulatoria describe lo que una compañía pretende construir: no equivale a una autorización concedida ni a una red operativa.
La idea tiene antecedentes históricos. Durante la década de 1970, la NASA y el Departamento de Energía estadounidense estudiaron sistemas para aprovechar energía solar desde el espacio. Los costos de lanzamiento y de materiales hicieron que aquellas propuestas no resultaran prácticas. Los actuales proyectos informáticos retoman parte de esa lógica energética, pero intentan utilizar la electricidad directamente en órbita para procesar información.
El atractivo es comprensible: captar energía solar fuera de la atmósfera y reducir algunas presiones sobre terrenos, redes eléctricas y recursos terrestres. Sin embargo, afirmar que en el espacio la refrigeración es gratuita conduce a una conclusión equivocada.
Los procesadores generan calor y el vacío no permite retirarlo mediante circulación de aire. El sistema necesita transportar ese calor hasta radiadores que lo emitan como radiación infrarroja. Esos componentes agregan superficie, masa y costos de lanzamiento. La temperatura del entorno espacial no resuelve por sí sola el problema térmico de una computadora.
A eso se suman la radiación que puede afectar a los chips, los desechos orbitales, el mantenimiento y la renovación del equipamiento. Una instalación terrestre permite sustituir componentes con relativa facilidad; una infraestructura espacial obliga a incorporar esas necesidades al diseño y a la economía del sistema. Los especialistas consultados sobre el proyecto señalan que todavía existen incógnitas técnicas y financieras importantes.
La conclusión razonable no es que resulte imposible. Es que su conveniencia debe demostrarse frente a alternativas terrestres y para tareas concretas. Disponer de cohetes y satélites acerca la posibilidad de experimentar; no convierte automáticamente una proyección en un negocio rentable.
Tesla ampliaría la cadena, pero no borraría las dependencias
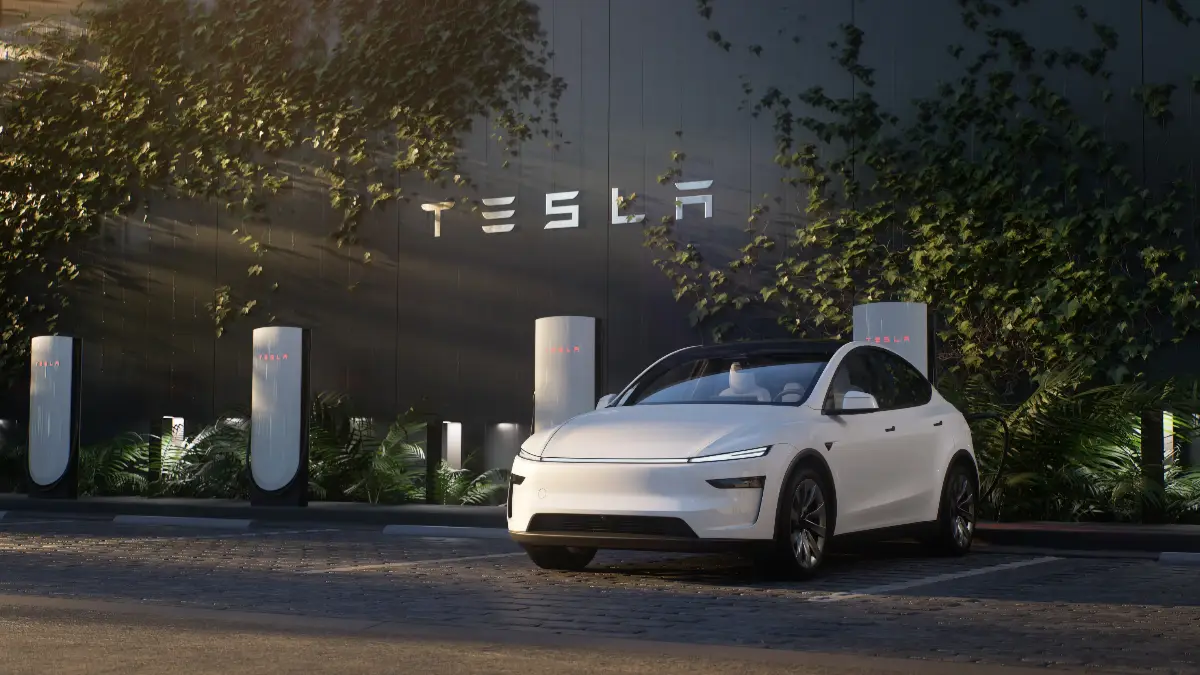
Las conversaciones con Tesla agregan una dimensión industrial: vehículos, robótica y fabricación de chips podrían quedar bajo el mismo techo empresarial que lanzamientos, comunicaciones y servicios de inteligencia artificial.
El proyecto conjunto de semiconductores Terafab muestra tanto la ambición como la distancia pendiente. Según las declaraciones de Musk recogidas en la actualización del 12 de noviembre, la iniciativa apunta a obtener un primer chip de prueba alrededor de mayo o junio de 2027 y a alcanzar producción en volumen durante el tercer trimestre de 2028. Son objetivos anunciados, no capacidad fabril disponible.
Mientras tanto, SpaceX sigue recurriendo a proveedores y financistas externos. El 26 de octubre informó un compromiso vinculante para una operación de arrendamiento financiero de aproximadamente US$40.000 millones con una entidad administrada por Apollo, destinada a unidades de procesamiento gráfico y equipamiento relacionado. La compañía señaló que el acuerdo permitiría incorporar chips Nvidia Vera Rubin para su expansión informática terrestre.
Ese dato contradice la imagen de una organización que ya domina todos los eslabones. Integrar más actividades no elimina la necesidad de comprar tecnología, conseguir capital ni obtener autorizaciones. Cambia la distribución de las dependencias, pero no las hace desaparecer.
Una eventual unión con Tesla también enfrentaría obstáculos específicos. La información más reciente identifica tensiones regulatorias vinculadas con los contratos estadounidenses de defensa de SpaceX y la exposición de Tesla a China. Además, las conversaciones seguían abiertas y las compañías no habían confirmado un acuerdo al publicarse ese reporte.
La transformación verificable es suficientemente importante: una empresa espacial reúne ahora infraestructura de cómputo, modelos y herramientas de software, mientras evalúa ampliar su alcance industrial. No hace falta atribuirle un destino inevitable, una rentabilidad garantizada o un control absoluto del futuro.
El interrogante que deja esa expansión es más concreto que cualquier comparación con un imperio: ¿qué condiciones de acceso, competencia y supervisión deberán acompañar a una infraestructura de inteligencia artificial cada vez más integrada?
Lo más visto

Tesla llega a la Argentina el 20 de noviembre y prepara su primer espacio en Unicenter
Qué es la singularidad tecnológica y por qué los científicos discuten si estamos en ella.
Solo 46 empresas explican la mitad de la riqueza bursátil de EE.UU. en un siglo
Nvidia investiga un posible espionaje a Jensen Huang
SpaceX ya no es solo cohetes: cómo Musk conecta satélites, IA, robótica y software