Solo 46 empresas explican la mitad de la riqueza bursátil de EE.UU. en un siglo
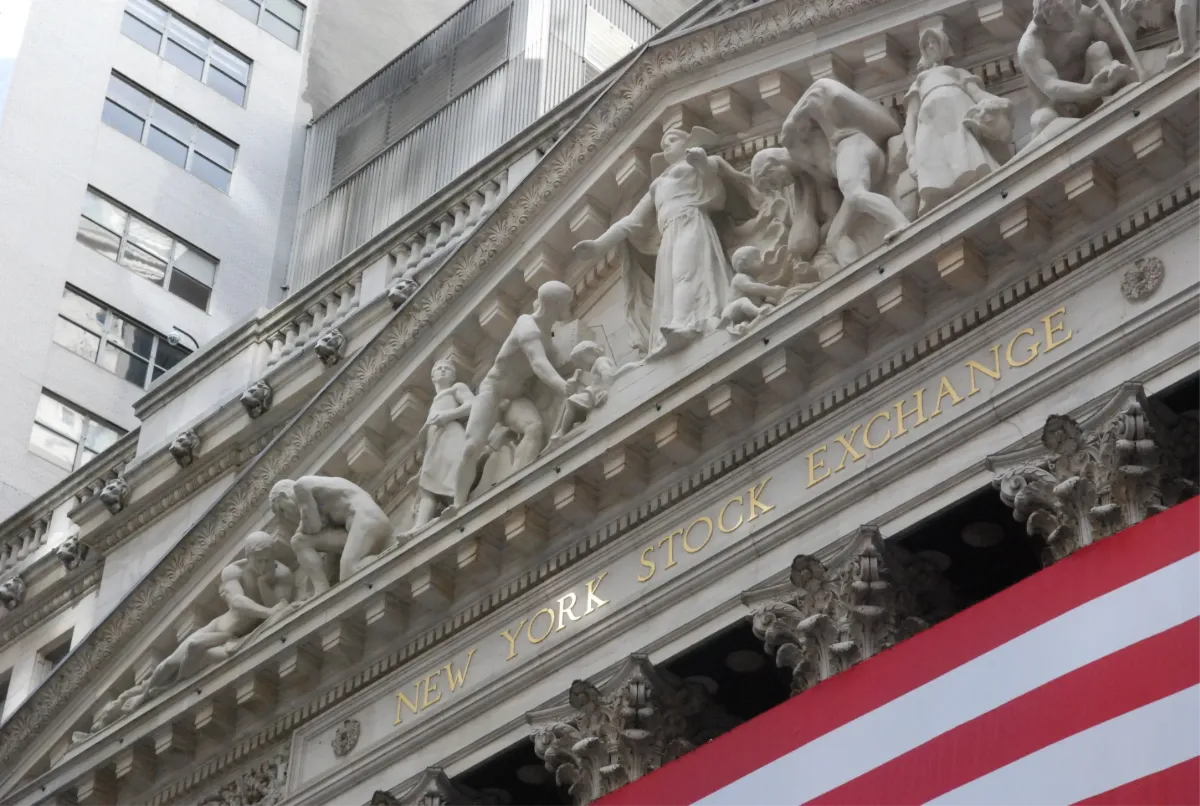
Comprar acciones y esperar puede describir dos experiencias muy distintas. Una es participar del crecimiento de un mercado diversificado durante décadas. Otra, mantener los títulos de una empresa que nunca logra despegar, pierde competitividad o desaparece. Un siglo de datos de Estados Unidos muestra hasta qué punto esas trayectorias pueden separarse: apenas 46 compañías explican la mitad de la riqueza neta creada para los accionistas por encima de una inversión alternativa en letras del Tesoro.
Ese es uno de los resultados centrales de One Hundred Years in the U.S. Stock Markets, el trabajo de Hendrik Bessembinder, profesor de la W. P. Carey School of Business de Arizona State University. La versión analizada, fechada el 27 de septiembre de 2026, estudia 29.754 acciones emitidas por 29.081 empresas entre enero de 1926 y diciembre de 2025.
La investigación no cuestiona la capacidad histórica de la Bolsa estadounidense para generar riqueza. Explica algo menos evidente: ese éxito colectivo dependió de una minoría extraordinariamente rentable, mientras que la acción ubicada en el centro de la distribución terminó con una pérdida acumulada.
Un mercado ganador no implica que gane la mayoría de las acciones
Durante los cien años estudiados, una cartera que representara al conjunto de las acciones de la base, ponderadas por su valor de mercado y con dividendos reinvertidos, obtuvo un rendimiento compuesto anualizado de 10,1%. Cada dólar inicial se convirtió en aproximadamente US$15.041 al terminar 2025.
La alternativa de invertir sucesivamente en letras del Tesoro estadounidense a un mes produjo un rendimiento anualizado de 3,3%: ese mismo dólar llegó a US$25,34. Son resultados históricos nominales, no una promesa de rentabilidad futura ni una medición directa del poder de compra.
El panorama cambia cuando se observa cada acción por separado. Solo el 48,22% registró un retorno acumulado positivo durante su permanencia en la base. Apenas el 41,17% superó a las letras del Tesoro durante los mismos meses y el 27,60% rindió más que el mercado ponderado por capitalización.
El rendimiento acumulado promedio entre las acciones fue de 30.621%, pero la mediana resultó negativa: −6,87%. La mediana divide las observaciones en dos mitades; por eso describe mejor que el promedio qué ocurrió con la acción situada en el centro de la muestra.
Una precisión evita una lectura equivocada: esos resultados individuales no corresponden a inversiones de cien años en todas las empresas. La permanencia promedio de una acción en la base fue de 11,7 años y la mediana, de apenas 6,8 años. Algunas ingresaron recientemente; otras dejaron de cotizar por adquisiciones, fusiones o exclusiones.
La distancia entre promedio y mediana responde a la asimetría de los rendimientos. Una acción puede perder como máximo el 100% del capital invertido, pero sus ganancias potenciales no tienen un techo equivalente. Cuando algunos títulos multiplican su valor muchas veces, elevan el promedio aunque una gran cantidad de inversiones tenga resultados pobres.
Qué significan los US$91 billones de riqueza creada
Bessembinder utiliza dos mediciones que conviene no confundir. La primera calcula cuánto habría obtenido un inversor que comprara una acción, la mantuviera durante todo el período disponible y reinvirtiera sus dividendos en ese mismo título. Ese cálculo excluye impuestos y costos de entrada.
La segunda mide la creación de riqueza para los accionistas en conjunto. Considera los cambios de precio y los movimientos de capital entre las empresas y sus propietarios, incluidos dividendos, recompras y nuevas emisiones. Luego compara el resultado con lo que ese capital habría generado a la tasa de las letras del Tesoro.
Con esta metodología, la creación neta de riqueza alcanzó US$90,96 billones, expresados a fines de 2025. Se trata de billones en español: millones de millones de dólares.
La cifra no equivale a la capitalización bursátil ni representa dinero que permaneciera íntegramente en cuentas de inversión al cierre del período. Parte de los recursos distribuidos pudo destinarse a consumo, otros activos o actividades fuera de la Bolsa. La medición reúne los resultados de distintos momentos y los lleva a una fecha común mediante la tasa de las letras del Tesoro.
De las 29.081 empresas analizadas, 11.884 crearon riqueza por encima de esa referencia y 17.197 quedaron por debajo. Es decir, el 59,13% no compensó el rendimiento de la alternativa utilizada como comparación.
Esto tampoco significa que todas esas compañías hayan provocado pérdidas nominales. Una inversión puede ganar dinero y, aun así, generar menos que las letras del Tesoro durante el mismo período. Perder capital y no cubrir el costo de oportunidad son situaciones diferentes.
Otra distinción resulta especialmente importante: que 1.082 empresas expliquen toda la creación neta de riqueza no implica que las restantes hayan fracasado individualmente. Dentro del resto hubo miles de ganadoras, cuyos aportes positivos quedaron compensados por las pérdidas relativas de otras compañías. El dato describe un saldo agregado, no una clasificación entre unas pocas empresas útiles y miles sin valor.
Las tecnológicas encabezan una concentración que se profundizó
Apple ocupa el primer lugar en creación acumulada de riqueza para los accionistas, con aproximadamente US$5,02 billones hasta diciembre de 2025. Le siguen Nvidia, con US$4,58 billones; Microsoft, con US$4,03 billones; Alphabet, con US$3,57 billones; y Amazon, con US$2,27 billones.
Las cinco reúnen el 21,39% del resultado neto de todo el siglo. Apple y Nvidia, por sí solas, explican el 10,55%.
Pero el aporte principal del trabajo no es identificar nombres conocidos. Es mostrar cuánto aumentó la concentración al incorporar los años más recientes.
Para el período de 1926 a 2016 se necesitaban 89 empresas para explicar la mitad de la riqueza neta creada. Al extender la muestra hasta diciembre de 2025, alcanzan 46. El número de compañías estudiadas creció, pero se redujo el grupo necesario para explicar la mitad del resultado.
La comparación entre períodos refuerza esa conclusión. Las treinta mayores creadoras de riqueza de 1926 a 2016 concentraron el 31,06% del total correspondiente a ese tramo. Las treinta líderes de 2017 a 2025 reunieron el 61,19% de la riqueza neta generada durante esos nueve años.
Nvidia aportó por sí sola el 9,32% del resultado neto de 2017 a 2025. El tamaño ayuda a entender la dinámica: una misma suba porcentual crea más riqueza medida en dólares cuando se aplica sobre una compañía que ya tiene una capitalización elevada.
Sin embargo, la lista no permaneció inmóvil. Diecinueve de las treinta empresas líderes de 2017 a 2025 no integraban las treinta primeras hasta 2016. Entre ellas aparecen Nvidia, Tesla, Meta Platforms, Eli Lilly y Advanced Micro Devices. Conocer a los ganadores del pasado, por lo tanto, no equivale a identificar de antemano a quienes encabezarán la siguiente etapa.
El interés compuesto no pertenece solamente a Silicon Valley
El liderazgo cambia según qué se mida. Apple encabeza la creación de riqueza agregada en dólares, pero Altria ocupa el primer puesto en rendimiento acumulado por dólar inicial.
Con dividendos reinvertidos durante los cien años de la muestra, cada dólar colocado en la trayectoria bursátil que el estudio identifica con Altria se habría transformado en aproximadamente US$4,42 millones. Su rendimiento compuesto anualizado fue de 16,53%.
Vulcan Materials, vinculada a materiales para la construcción, aparece segunda en ese ranking acumulado. Cada dólar inicial habría llegado a unos US$501.591, con un rendimiento anualizado de 14,03%.
La diferencia permite observar el efecto del tiempo: una distancia de 2,5 puntos porcentuales anuales entre ambas terminó produciendo una relación de casi nueve a uno en el valor final. No hizo falta una rentabilidad anual varias veces mayor; bastó sostener una ventaja durante un período extraordinariamente largo.
El ranking de rendimientos anualizados, limitado a acciones con al menos veinte años de datos, ofrece otra imagen. Nvidia lidera con 37,04% anual entre enero de 1999 y diciembre de 2025, seguida por Netflix, con 32,51%, y Axon Enterprise, con 32,40%.
Ninguna de las treinta acciones con mayores rendimientos anualizados de esa selección aparece entre las treinta de mayor rendimiento acumulado de toda la muestra. Los retornos excepcionalmente altos y la permanencia durante muchas décadas no son atributos intercambiables.
Estos casos ilustran el poder de la capitalización, pero también el límite de los rankings retrospectivos. Seleccionan empresas después de conocer su trayectoria. No muestran cómo reconocerlas con certeza cuando todavía compiten con miles de alternativas.
Diversificar también significa no dejar afuera a los pocos grandes ganadores
La investigación modifica la manera de pensar la diversificación. No se trata únicamente de reducir el daño que puede provocar una empresa con malos resultados. También importa aumentar la posibilidad de participar de esas pocas trayectorias que explican una porción desproporcionada del rendimiento colectivo.
Una cartera concentrada puede obtener resultados extraordinarios si incluye a los grandes ganadores. El problema es que el estudio identifica cuáles fueron después de los hechos, no ofrece un método infalible para elegirlos antes.
Tampoco demuestra que cualquier fondo diversificado vaya a superar a cualquier cartera individual. Su evidencia se refiere al universo analizado, a las ponderaciones utilizadas y a resultados históricos. La diversificación reduce la dependencia de empresas particulares, pero no elimina las caídas generales ni garantiza ganancias.
Además, una cartera ponderada por capitalización puede reunir muchas acciones y terminar muy expuesta a un grupo reducido. La amplitud de la selección y la distribución efectiva del dinero son dimensiones distintas.
El alcance del trabajo exige otra cautela: analiza acciones cotizadas en Estados Unidos, no todos los mercados del mundo. La base incorpora empresas que dejaron de cotizar y utiliza sus retornos de salida, lo que evita limitar la mirada a quienes sobrevivieron hasta 2025. Aun así, la experiencia estadounidense no puede trasladarse automáticamente a cualquier país o instrumento.
Para la planificación financiera, el mensaje es más amplio que una preferencia por determinado vehículo. Un promedio elevado puede ocultar una distribución en la que muchos resultados quedan por debajo de él. Evaluar escenarios, medianas y posibles pérdidas aporta información que una única tasa esperada deja afuera.
La pregunta que permanece abierta conecta esa historia con la inteligencia artificial: ¿su adopción reforzará las ventajas de unas pocas compañías de gran escala o permitirá que más empresas especializadas compartan la creación de valor? El siglo analizado muestra cuánto dependió el mercado de sus excepciones; todavía no permite saber cuántas habrá en la próxima etapa.
Lo más visto

Neuralink prueba llamadas y dictado con señales cerebrales para recuperar el habla
Tesla llega a la Argentina el 20 de noviembre y prepara su primer espacio en Unicenter
Qué es la singularidad tecnológica y por qué los científicos discuten si estamos en ella.
Solo 46 empresas explican la mitad de la riqueza bursátil de EE.UU. en un siglo
Nvidia investiga un posible espionaje a Jensen Huang