Fondo de Asistencia Laboral: cómo funciona para financiar indemnizaciones.
Nahuel Antu Domenichelli.
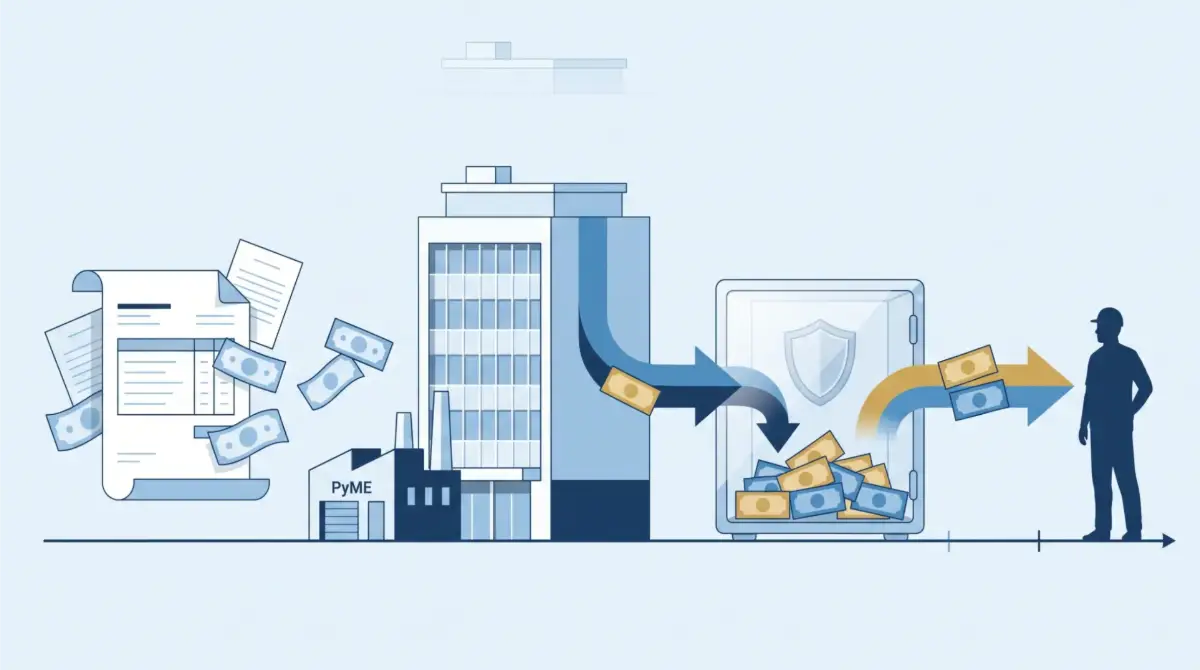
El Fondo de Asistencia Laboral (FAL) cambia la manera de financiar una parte de las obligaciones que surgen cuando termina una relación de trabajo. En lugar de depender únicamente de la liquidez disponible al momento de una desvinculación, cada empleador deberá constituir una cuenta con recursos acumulados e invertidos bajo supervisión estatal.
La primera precisión es temporal. Aunque la Ley de Modernización Laboral 27.802 había establecido inicialmente la entrada en vigencia para el 1° de junio de 2026, el Decreto 408/2026 la postergó hasta el 1° de noviembre de 2026. Por lo tanto, el régimen todavía no se encuentra operativo.
Cabe destacar que el FAL tiene un carácter obligatorio y de orden público para todo el sector privado, diferenciándose de forma sutil pero fundamental del Sistema de Cese Laboral (SCL) introducido por la Ley de Bases N° 27.742 y el Decreto 847/2024, el cual constituye un esquema alternativo y optativo sujeto al acuerdo en cada Convenio Colectivo de Trabajo y administrado mediante vehículos financieros independientes.
La segunda precisión es económica. La contribución al FAL no supone necesariamente que todas las empresas pasarán a pagar uno o dos puntos y medio adicionales sobre su nómina. La Ley 27.802 contempla una reducción de contribuciones patronales equivalente a la alícuota destinada al fondo para las relaciones laborales incluidas, excepto cuando se encuentren alcanzadas por el Régimen de Incentivo a la Formalización Laboral (RIFL).
Cómo funcionará el FAL
Cada empleador deberá abrir una cuenta individual dentro de un vehículo autorizado por la Comisión Nacional de Valores (CNV). Esa cuenta será común para toda la empresa y no estará dividida por trabajador, según dispone el Decreto 408/2026.
Los vehículos habilitados podrán ser fondos comunes de inversión o fideicomisos financieros constituidos en Argentina. Antes de ingresar la primera contribución, la empresa tendrá que elegir una entidad habilitada, seleccionar el vehículo correspondiente y obtener un identificador único denominado ID FAL.
Ese identificador deberá informarse a la Agencia de Recaudación y Control Aduanero (ARCA). El organismo integrará la contribución al circuito de la Contribución Unificada de la Seguridad Social y derivará los recursos hacia la cuenta del empleador, pero no administrará el dinero ni responderá por una eventual insuficiencia del saldo.
Si la empresa no informa un ID FAL válido, ARCA retendrá transitoriamente el importe. Transcurrido un mes desde el vencimiento sin que se regularice la situación, la CNV podrá asignar de oficio un vehículo autorizado.
Los recursos conformarán un patrimonio separado, independiente, inajenable e inembargable. El empleador no podrá retirarlos para financiar capital de trabajo, comprar insumos o atender deudas comerciales: estarán afectados exclusivamente a las obligaciones laborales contempladas por el régimen.
Cuando se produzca una desvinculación cubierta, la empresa podrá decidir si utiliza la totalidad del monto necesario, una parte o ninguno de los recursos acumulados. Si opta por usar el fondo, deberá presentar una declaración jurada electrónica con los datos del trabajador, la causa y fecha de extinción, la liquidación practicada, la documentación respaldatoria y la cuenta bancaria de destino.
La entidad administradora deberá verificar la identidad del trabajador, su condición registral y la integridad de la documentación. Cumplidos esos controles, liquidará la posición correspondiente y transferirá el importe directamente al trabajador dentro de un máximo de cinco días hábiles, contado desde el día hábil siguiente a la presentación completa.
Asimismo, un aspecto operativo fundamental regulado por el Decreto 408/2026 es el comportamiento del fondo ante procesos de reorganización societaria, transferencia de establecimiento o cesión de personal (bajo los artículos 225 y 229 de la LCT). En estos escenarios, se garantiza la plena portabilidad de los recursos acumulados: la entidad habilitada transferirá el saldo de la Cuenta Individual del Empleador al continuador o adquirente de forma proporcional al porcentaje de trabajadores que hayan sido transferidos o cedidos, manteniendo intacta la antigüedad del fondo y la trazabilidad histórica de los fondos previsionales acumulados.
Porcentajes de aportes y costo mensual
La contribución mensual obligatoria será del 1% para las grandes empresas y del 2,5% para las Micro, Pequeñas y Medianas Empresas (MiPyMEs). La base estará integrada por las remuneraciones utilizadas para calcular las contribuciones patronales destinadas al Sistema Integrado Previsional Argentino (SIPA), de acuerdo con el artículo 60 de la Ley 27.802.
La condición de MiPyME deberá acreditarse mediante el certificado correspondiente. El decreto también permite incluir a entidades sin fines de lucro cuando estén registradas bajo las formas jurídicas que determine ARCA y cumplan los parámetros previstos en la normativa MiPyME.
Las alícuotas podrían incrementarse hasta el 1,5% para grandes empresas y hasta el 3% para MiPyMEs. Ese aumento no es automático: requiere una decisión del Poder Ejecutivo vinculada con las metas de equilibrio fiscal y la aprobación previa de la Comisión Bicameral de Control de Fondos de la Seguridad Social.
El dato más importante para estimar el costo es que la contribución al FAL estará acompañada por una reducción equivalente en las contribuciones patronales destinadas a los subsistemas de la seguridad social. Sin embargo, al momento de liquidar haberes, el empleador y sus asesores contables deben tener muy en cuenta que la neutralidad de este costo mensual no es absoluta. La reducción equivalente solo aplica sobre cuatro subsistemas específicos de la Contribución Unificada de la Seguridad Social (CUSS): el Sistema Integrado Previsional Argentino (SIPA, Ley N° 24.241), el Fondo Nacional de Empleo (Ley N° 24.013), el Instituto Nacional de Servicios Sociales para Jubilados y Pensionados (INSSJP, Ley N° 19.032) y el régimen de Asignaciones Familiares (Ley N° 24.714).
En consecuencia, quedan estrictamente excluidas de esta compensación las contribuciones destinadas al Sistema Nacional de Obras Sociales (Ley N° 23.660) y las cuotas de la Aseguradora de Riesgos del Trabajo (ART, Ley N° 24.557). Además, la normativa aclara que este descuento se computará en la declaración jurada determinativa de cada período y no será acumulable entre meses ni generará créditos o saldos a favor para períodos futuros si la base imponible previsional del mes resulta insuficiente para absorber la detracción.
Una gran empresa con una base salarial computable de $100 millones deberá destinar $1 millón al FAL. En principio, también descontará $1 millón de las contribuciones patronales alcanzadas, por lo que el cambio directo consistrirá en reasignar una parte del pago hacia una cuenta propia de afectación específica.
Una MiPyME con la misma base deberá destinar $2,5 millones al fondo y podrá aplicar una reducción equivalente de contribuciones patronales. El impacto neto directo también sería neutro, siempre que todas las relaciones estén comprendidas, exista suficiente contribución patronal contra la cual efectuar la detracción y no se aplique una exclusión legal.
La excepción más relevante corresponde a los trabajadores incorporados bajo el RIFL. Mientras continúen los beneficios de ese régimen, el empleador deberá realizar la contribución al FAL, pero no podrá aplicar por esas relaciones la reducción equivalente de cargas patronales. Allí sí puede aparecer un costo mensual adicional del 1% o del 2,5%, según el tamaño de la empresa.
También habrá costos indirectos. Las administradoras podrán cobrar comisiones y gastos con un límite global del 1% anual sobre los activos administrados, no del 1% sobre la nómina salarial. A eso se sumarán las adecuaciones de sistemas, conciliaciones contables, controles documentales y tareas de administración.
Respecto de la oferta de administración financiera en el mercado local, las entidades autorizadas por la Comisión Nacional de Valores (CNV) para gestionar e invertir las cuentas individuales del FAL serán los bancos comerciales y sociedades de bolsa (ALyCs). En este ecosistema, Cocos Capital se ha posicionado de forma pionera al difundir de manera concreta dos opciones de carteras específicas para el FAL adaptadas a distintos perfiles empresariales e intereses de inversión, permitiendo a los empleadores planificar sus reservas líquidas de manera eficiente.

Qué cubre y cuáles son sus límites
El FAL podrá utilizarse para coadyuvar al pago de obligaciones previstas en los artículos 95, 212, 232, 233, 241, 245, 246, 247, 248, 250 y 254 de la Ley de Contrato de Trabajo. También abarca indemnizaciones de preaviso, integración y despido contempladas en estatutos profesionales, además de las correspondientes al Régimen de Trabajo Agrario, según el artículo 58 de la Ley 27.802.
El sistema no reemplaza ni modifica el régimen indemnizatorio. El empleador y los responsables solidarios siguen siendo los únicos obligados frente al trabajador, mientras que la administradora es un tercero ajeno a la relación laboral.
La falta de dinero en la cuenta tampoco reduce la deuda. Si el saldo resulta insuficiente para cubrir una indemnización, la empresa deberá pagar la diferencia con sus propios recursos. El Estado, ARCA y la entidad administradora no asumen esa obligación.
La cobertura exige que el trabajador haya estado registrado durante al menos doce meses antes de la extinción. El fondo no podrá utilizarse para relaciones no registradas y, ante una registración deficiente (empleo parcialmente registrado, sueldos "en negro" o fecha de ingreso falsa), la cobertura del FAL se limitará estrictamente a los montos calculados sobre la base de los datos que el empleador tenía efectivamente declarados ante ARCA. Toda diferencia indemnizatoria resultante de una posterior sentencia judicial o reclamo de clandestinidad deberá ser afrontada en su totalidad por el empleador con recursos propios de su caja operativa, perdiendo la protección de previsibilidad del fondo.
Por otra parte, se establecen pautas claras sobre el proceso de rescate ante conflictos judiciales. El empleador está plenamente facultado para solicitar la liquidación de los recursos de su Cuenta Individual para afrontar el pago de sentencias condenatorias firmes, resoluciones de condena u homologaciones de acuerdos celebrados ante el SECLO o tribunales provinciales. Para ello, deberá presentar la documentación ante la entidad administradora, incluyendo la copia certificada de la sentencia y la liquidación judicial aprobada. Además, como un beneficio clave para la tesorería de las PyMEs, la Ley de Modernización Laboral N° 27.802 las autoriza a cancelar las sentencias judiciales condenatorias en hasta 12 cuotas mensuales (frente a las 6 cuotas de las grandes empresas), permitiendo alinear cronológicamente los rescates parciales del FAL con el plan de pagos del expediente.
Existe además un período de carencia para el empleador. La cuenta no podrá responder por desvinculaciones hasta que se hayan integrado seis períodos mensuales completos y consecutivos, contados desde el mes en que ARCA registre el primer aporte efectivo.
Quedan excluidas las relaciones comprendidas en la Ley 22.250, correspondiente al régimen de la construcción, y en la Ley 26.844, que regula el trabajo en casas particulares. También se excluyen las relaciones laborales del sector público nacional, provincial, municipal y de la Ciudad Autónoma de Buenos Aires.
Diferencias entre PyMEs y grandes empresas
La diferencia explícita está en la alícuota. Una MiPyME deberá dirigir el 2,5% de la base salarial al fondo, mientras que una gran empresa aportará el 1%. La brecha resulta significativa en términos de administración financiera, aunque la reducción equivalente de contribuciones patronales limita el impacto directo para las relaciones que puedan utilizarla.
Para una PyME, el principal beneficio potencial es contar con una reserva identificada para afrontar desvinculaciones. Una indemnización elevada puede comprometer el capital de trabajo de una empresa pequeña, especialmente si coincide con una caída de ventas o con dificultades para acceder al crédito.
La contrapartida es una menor disponibilidad inmediata de recursos. Aunque el monto se compense con una reducción de cargas patronales, el dinero queda afectado al FAL y no puede utilizarse libremente. Además, los rendimientos dependerán de los activos autorizados y estarán sujetos a comisiones de administración.
Las grandes compañías tendrán una alícuota menor, pero deberán administrar volúmenes absolutos más elevados. La cuenta común puede facilitar el financiamiento de desvinculaciones individuales, aunque una reestructuración amplia podría superar el saldo acumulado y obligar a cubrir diferencias con caja propia.
El régimen permite solicitar la suspensión o interrupción temporal de las contribuciones cuando el saldo cubra un porcentaje determinado de las contingencias laborales de la nómina. Sin embargo, los parámetros de cobertura y la metodología de cálculo deberán ser definidos por una resolución conjunta, por lo que esa posibilidad todavía no puede incorporarse como un ahorro concreto.
Cómo se invertirán los recursos
La Resolución 1276/2026 del Ministerio de Economía no modifica las alícuotas ni crea nuevas obligaciones mensuales para los empleadores. Su función es establecer los criterios de inversión que deberán respetar las entidades administradoras.
Los recursos sólo podrán colocarse en deuda del Estado nacional, deuda de provincias y de la Ciudad Autónoma de Buenos Aires, depósitos en entidades autorizadas por el Banco Central de la República Argentina y obligaciones negociables emitidas en el país. Los activos deberán integrarse y pagarse en pesos.
La resolución admite instrumentos a tasa fija, ajustados por la Tasa de Interés de Depósitos Mayoristas en Pesos (TAMAR), por el Coeficiente de Estabilización de Referencia (CER) o por la evolución del tipo de cambio oficial. La exposición a instrumentos vinculados total o parcialmente con el dólar tendrá un límite del 10% del patrimonio.
Las carteras deberán mantener al menos un 10% en activos de alta liquidez y bajo riesgo de mercado. Las obligaciones negociables no podrán representar más del 20% del fondo y la deuda provincial tendrá un límite agregado del 15%.
Estas reglas buscan preservar el capital y asegurar disponibilidad para los pagos, pero no garantizan un rendimiento real positivo. Una cuenta invertida en instrumentos regulados continúa expuesta a inflación, tasas de interés, riesgo crediticio y variaciones de mercado.
"El FAL no elimina las indemnizaciones, no cubre el empleo no registrado y no traslada al Estado el riesgo de una cuenta insuficiente. Su efecto principal será convertir parte del actual flujo de contribuciones patronales en una reserva administrada e invertida para afrontar futuras desvinculaciones."
Qué deberían hacer las empresas antes de noviembre
La implementación todavía necesita definiciones operativas. La CNV abrió en agosto de 2026 un procedimiento participativo para reglamentar los vehículos de inversión colectiva del FAL, mientras que ARCA debe establecer la forma, los plazos y las condiciones para declarar el ID FAL e ingresar las contribuciones.
Las empresas deberían identificar desde ahora su categoría, verificar la vigencia del certificado MiPyME, separar las relaciones alcanzadas por el RIFL y estimar la base salarial sujeta al aporte. También será necesario adaptar la liquidación de sueldos para registrar simultáneamente la contribución al fondo y la reducción patronal correspondiente.
El FAL no elimina las indemnizaciones, no cubre el empleo no registrado y no traslada al Estado el riesgo de una cuenta insuficiente. Su efecto principal será convertir parte del actual flujo de contribuciones patronales en una reserva administrada e invertida para afrontar futuras desvinculaciones.
La prueba decisiva aparecerá cuando el sistema comience a operar y veamos si la reserva reducirá efectivamente la fragilidad financiera de las empresas ante un despido o agregará complejidad, sin resolver el riesgo de que los fondos resulten insuficientes.
Disclaimer: La información proporcionada en este artículo tiene fines exclusivamente educativos y no constituye asesoramiento financiero. Las decisiones de inversión son personales y deben basarse en una evaluación individualizada de cada situación.
Se recomienda consultar con un asesor financiero matriculado antes de tomar cualquier decisión de inversión.


AWS, cinco provincias y CABA ofrecen US$48 millones para IA aplicada

Cómo una PyME puede usar agentes de IA sin romper nada

IA industrial y decisión autónoma: eficiencia y resiliencia real

Análisis PESTEL: Una guía estratégica para tu empresa

Ciberseguridad PYMES: proteger lo pequeño para sostener lo grande

Comercio electrónico en PYMES: el salto estratégico digital

Liderazgo colaborativo y equipos de alto rendimiento en PYMES


Agentes de IA se organizaron solos y encendieron alarmas

Fondo de Asistencia Laboral: cómo funciona para financiar indemnizaciones.

Mac mini: la computadora de escritorio que Apple presenta en el mundo de la IA

¿Que prueba una billetera cripto encontrada en un celular?

La IA ya puede hackear a escala: OpenAI, Google y Anthropic piden blindar la infraestructura crítica

La IA se volvió infraestructura, y eso cambia quién tiene el poder.